 AI视界
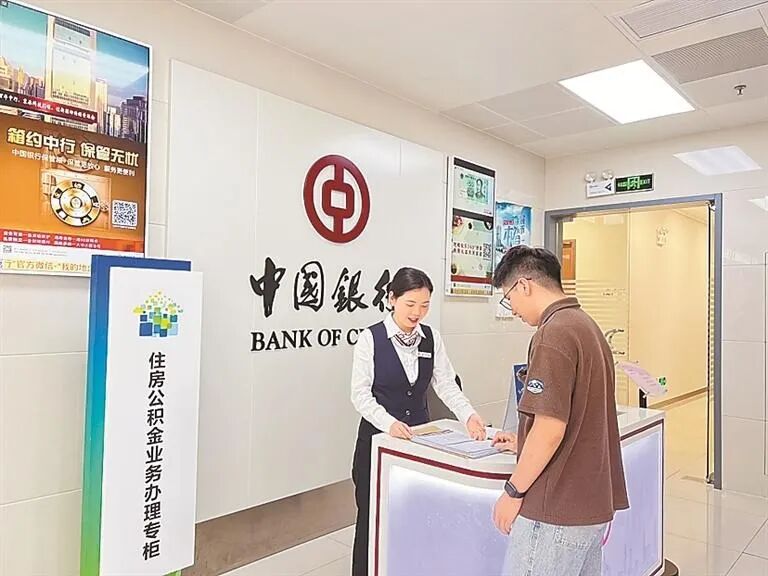
10月1日起,一项覆盖全国的新政正式落地:居民使用新发放商业性个人住房贷款购买首套住房,若所购房屋建筑面积不超过120平方米、总价不超过150万元,最高100万元贷款本金可享受财政年化1个百分点、最长5年的贴息。由财政部、中国人民银行、金融监管总局联合推出的这项政策,实施期暂定1年,中央财政与地方财政按90∶10分担,银行按月收息时自动扣减,借款人“免申即享”。
这是中央财政首次对商业性个人住房贷款进行贴息。在房地产行业经历深度调整后,政策工具从“降利率、降首付”进一步走到“财政直接补利息”,意义不止于为部分刚需家庭省下月供,更在于把“稳楼市、稳预期、稳民生”的组合拳推向更精细的层面。
图自:深圳特区报
三项硬性条件
三、四线与二线远郊是主要受益对象
按照三部门通知,贴息对象需同时满足三项条件:新发放商贷、首套住房(含新房和二手房,不含存量贷款置换);面积120平方米及以下;总价150万元及以下。单户贴息贷款本金上限100万元,年化贴息1个百分点,期限不超过5年。
以当前首套商贷利率约3.0%—3.1%测算,1个百分点贴息相当于利率优惠约三分之一;若按100万元贷款、5年期限粗略估算,月供可减少数百元,5年累计少付利息近5万元。对进城务工人员、新就业大学生、工薪首套家庭而言,实打实地省下了一笔不小的支出。
政策为何设定120平方米、150万元“双红线”?三部门相关人士表示,主要聚焦刚需基本盘,兼顾不同城市收入、房价、面积差异,做到惠民生、保基本、广覆盖。业内普遍认为,该标准对三四线城市主力户型、二线城市远郊小户型覆盖度更高;对北上广深核心区高价房直接拉动有限,但可触达部分远郊或老旧小户型刚需。
图自:深圳新闻网
更关键的是,贴息不与保障性住房贷款、公积金贷款重复享受,说明财政资金意在“补市场短板”。银行端通过网签、合同、首套认定自动识别,按月抵扣并短信告知,尽可能减少申请成本,也有利于政策快速见效。
短期看,1个点贴息对符合条件的家庭来说是直接减负,有望把一部分“再等等”的刚需推进入市,有利于三四线、二线远郊和普通二手房去化。中期看,商贷实际利率逼近部分城市租金回报率,可降低居民提前还贷和“不愿加杠杆”的倾向,修复房地产金融加速器。
需求、供给、制度三层组合
政策组合拳已成形
此次贴息并非孤立动作,而是2024年以来房地产“止跌回稳”政策体系的延续和补强。
2024年9月至10月,多部门集中打出组合拳:商业性个人住房贷款利率政策下限全面放开,全国除少数一线城市核心区外首套、二套最低首付统一至15%;存量房贷批量下调,平均每年减少家庭利息支出约1500亿元;3000亿元保障性住房再贷款中央行出资比例由60%提至100%,支持地方收购已建成未售商品房;房企存量融资展期、经营性物业贷款两项阶段性政策延期至2026年底;“白名单”项目信贷规模扩至4万亿元以上;新增100万套城中村和危旧房改造,部分实行货币化安置;专项债、再贷款支持回收房企闲置土地。
图自:图虫创意
进入2025—2026年,政策重心由“救急”转向“建制度”。2026年5月国务院印发《城市更新“十五五”规划》,提出新改老旧小区11.5万个、危旧房约50万套、城中村改造4000个、地下管网36.5万公里等硬指标;中央财政城市更新预算内投资、超长期特别国债持续投入。公积金条例修订扩大灵活就业人员缴存、增加装修和物业提取、压缩审批时限;现房销售、项目公司制、融资主办银行制、房屋全生命周期安全管理被列入“十五五”房地产基础制度。北京、上海、深圳、成都等城市在限购套数、非户籍年限、外环区域、多孩家庭、以旧换新、带押过户等方面陆续优化。
换言之,当前政策框架已是“三层合力”:需求端降首付、降利率、降税费、补利息;供给端白名单、保交楼、收购存量房、控新增土地;制度端城市更新、保障房、租赁、现房销售和“人、房、地、钱”联动。贴息的加入,填补了“首套普通商品住房商贷”这一财政直补空白。
市场仍在筑底
投资销售双降,二手房占比提升
政策持续加码,对应的是我国的房地产行业未脱离调整期。国家统计局1—8月数据:全国房地产开发投资47979亿元,同比降19.9%,其中住宅降19.7%;新开工29894万平方米、降24.8%,竣工21097万平方米、降23.7%。新建商品房销售面积49880万平方米、降12.1%,销售额47470亿元、降13.0%;待售面积75349万平方米、微降1.1%,其中住宅待售40083万平方米、降0.5%。资金端压力更加明显:到位资金50893亿元、降21.0%,国内贷款降33.3%,个人按揭贷款6846亿元、降22.4%。
但结构信号在变。1—8月二手房网签54923万平方米、同比增长10.6%,存量交易继续跑赢新房;70城房价同比降幅总体收窄,一线新房、二手房环比已现正增长。城镇人均住房超40平方米、户均超1.1套,城镇化率近67%,国人的住房需求逐渐从“有没有”转向“好不好”。
贴息一小步
模式转型一大步
这次的房贷贴息政策,数额看似不大,却标志着房地产调控从“金融让利”走向“财政+金融共担”、从“全局刺激”走向“刚需兜底”。它与低首付、低利率、低税费、保交楼、收存量、改城中村、推现房销售共同构成新周期政策底座。
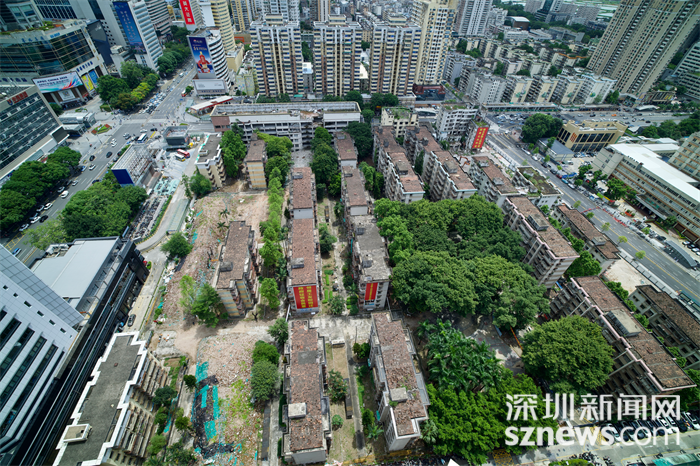
对普通家庭而言,买房不再单纯博弈升值,而要看月供可持续性、房屋品质、通勤与公共服务、二手流动性,让房子回归“住”的属性。对城市政府而言,稳楼市不能只靠补贴,还要在产业、人口、土地供应和保障房之间做长期平衡。对行业而言,开发规模见顶不等于住房需求消失,存量交易、租赁、物业、城市更新和“好房子”建设,将接替传统高周转成为新主场。
华强南西片区城市更新单元现状俯瞰图。图自:深圳新闻网
中国房地产市场仍在筑底,但政策路径已经清晰:以精准降成本托住刚需,以制度重建稳定供给,以存量提质替代增量扩张。稳的预期,比单次政策更重要;住的属性,比短期价格更长远。
统筹丨胡文
采写丨胡津玮
编辑丨卢彩萍
 关键词
 简介
 重点
 分析
 猜你想问