 AI视界
深圳新闻网2026年10月10日讯(记者 常军平)国内电子阅读器市场开始回暖,但销量增长并没有带来销售额同步回升。低价产品卖得更多,市场均价不断下探,厂商的盈利压力仍然不小。
近日,广州文石信息科技股份有限公司(以下简称“文石”)更新港股上市申请文件,继续冲刺IPO。招股书显示,2026年上半年,文石实现营业收入5.74亿元,同比增长7.4%;净利润约5327万元,同比下降24%。
文石传统阅读器业务明显收缩,生产力平板虽然销量大增,但平均售价也在下降。营收增长、利润下滑,反映出电子纸厂商面临的价格压力。
阅读器销量回暖,均价跌破千元
连续16个月同比下滑后,国内电子纸平板线上销量终于恢复增长。
10月9日,洛图科技公布的数据显示,2026年8月,中国电子纸平板线上全渠道销量为10.5万台,同比增长8.5%。不过,同期市场销售额仅为1.5亿元,同比下降29%。
本图来源:ICphoto
拉动销量增长的主要是传统阅读器。8月,阅读器线上销量同比增长57.9%,销量占比从去年同期的52.9%升至77%。与此同时,阅读器线上平均售价降至989元,近两年来首次跌破千元。
其他品类仍在下滑。同期,电子纸办公本销量同比下降4.4%,学习本销量同比下降90.4%。
品牌之间的差异也比较明显。主打低价小尺寸产品的阅星曈,以29.6%的销量份额位居线上市场第一,但销售额份额仅为5.8%。科大讯飞则凭借客单价较高的办公本产品,以30.5%的销售额份额排名第一。汉王、文石和掌阅三家品牌的销售额份额合计达到51.6%。
销量增长、销售额下降,说明低价阅读器是这轮市场回暖的主要来源。相比之下,主打办公、笔记和学习功能的高价产品,竞争压力依然不小。
营收增长利润下滑,文石阅读器业务承压
文石最新披露的经营数据,也反映出价格下降对厂商的影响。
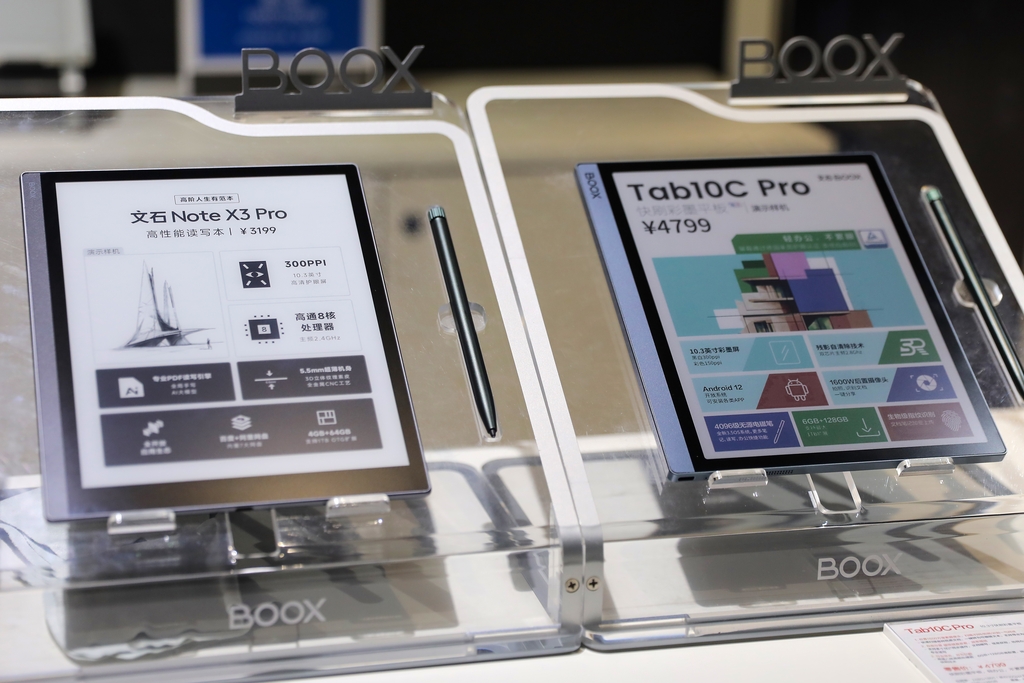
文石成立于2008年,旗下BOOX品牌主要提供电子墨水屏阅读器、手写办公设备及配套软件。根据招股书引用的弗若斯特沙利文数据,按2025年零售额计算,文石在“知识专注型生产力工具”这一细分市场排名中国第一、全球第二,全球市场份额为4.2%。
本图来源:ICphoto
2023年至2025年,文石营业收入分别为8.04亿元、10.18亿元和11.28亿元。不过,进入2026年,公司营收增速有所放缓。今年上半年,营收同比增长7.4%,净利润下降24%,整体毛利率也从37.9%降至36.5%。除产品毛利率下降外,费用增长也对盈利形成影响。2026年上半年,文石研发费用达到3362万元,同比增长约16.7%,销售及分销开支、行政开支也有所增加。与此同时,公司经营活动现金流净流出约1.99亿元,库存和资金周转同样面临一定压力。
其中,高速阅读器业务下滑最为明显。
2026年上半年,文石高速阅读器收入从上年同期的2.21亿元降至1.04亿元,同比下降52.8%;销量从20.37万台降至11.66万台,下降42.8%。产品平均售价从1087元降至895元,降幅约17.7%,毛利率则从35.8%降至26.2%。
文石解释,公司正逐步将战略重心转向生产力平板,部分高速阅读器需求被内部新品替代。同时,旧款阅读器降价促销、芯片等原材料成本上涨,也对业务表现造成影响。
生产力平板业务则继续增长。
2026年上半年,文石生产力平板收入达到3.84亿元,同比增长32%;销量从12.13万台增至20.53万台,增长69.3%。但产品平均售价从2398元降至1869元,降幅约22%。
文石表示,今年上半年推出七款生产力平板新型号,并将手写功能引入小尺寸产品。随着售价较低的小尺寸机型销售占比提高,整体平均售价随之下降。
除了硬件销售,文石上半年还录得5574.5万元第三方制造芯片转售收入,占总营收约9.7%。公司表示,这主要是利用此前采购的芯片库存,在价格上涨期间转售部分库存,以优化现金流、减轻库存压力。
简单计算,扣除这部分芯片转售收入后,文石上半年其他业务收入约为5.18亿元,低于上年同期5.34亿元的总收入。这意味着,芯片转售对文石当期营收增长提供了重要支撑。
从阅读工具到办公设备,行业寻找新增长空间
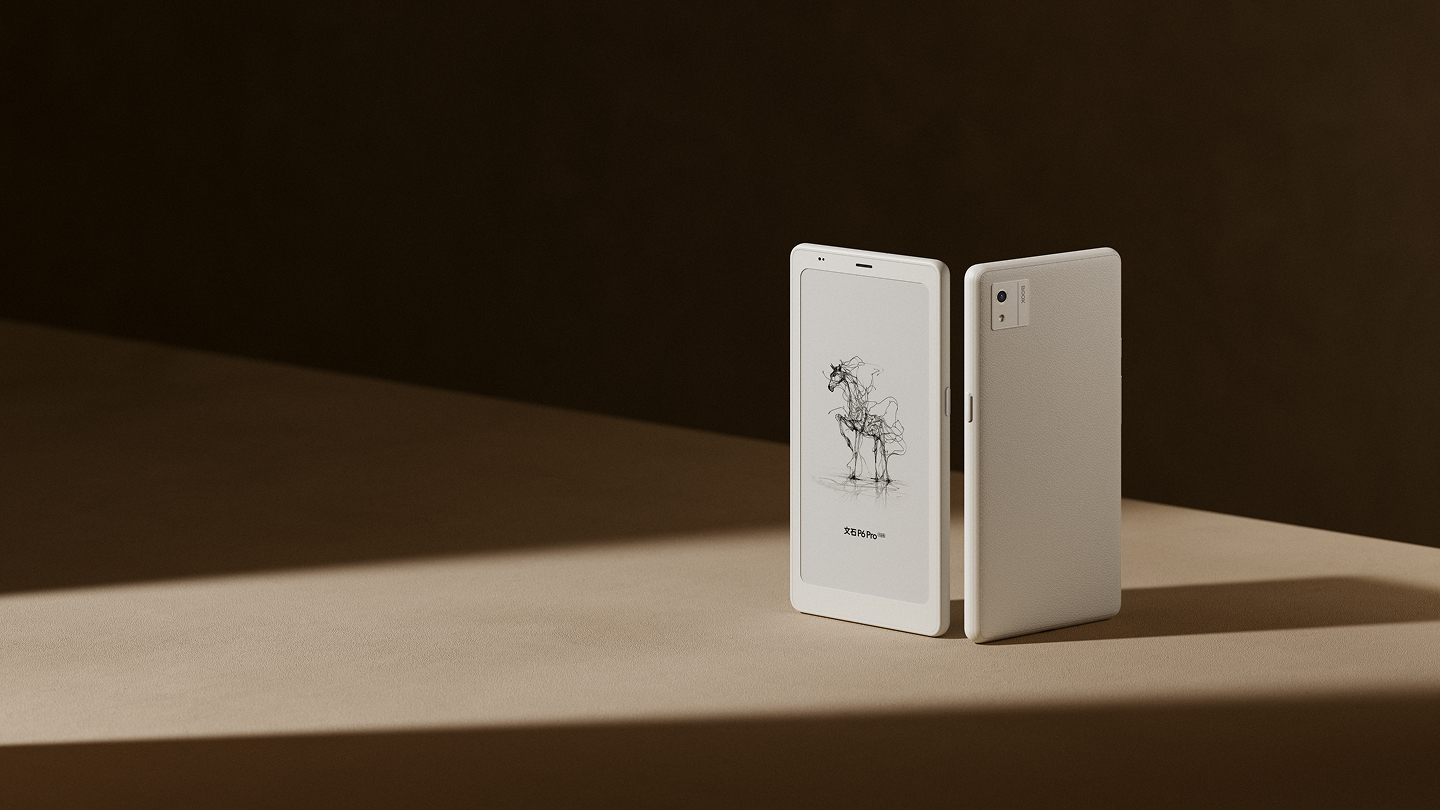
阅读器价格不断下探,电子纸厂商开始将更多精力放在办公、手写和软件功能上。
过去,电子阅读器主要依靠护眼、便携、长续航等特点吸引消费者。如今,手写笔记、文档批注、会议记录以及AI辅助阅读等功能,成为厂商扩展产品线的方向。
本图来源:品牌官网
文石的收入结构已经发生变化。招股书显示,2025年生产力平板收入达到6.92亿元,占总收入的61.3%;2026年上半年,这一比例升至66.9%,成为公司最大的收入来源。
文石也在拓展软件服务。截至2026年6月底,其自研BOOX OS操作系统月活跃用户超过120万,独立笔记应用StarNote累计下载量约200万次。不过,公司收入目前仍主要依靠硬件销售。
其他厂商也在寻找各自的市场。低价阅读器主要争夺日常阅读用户,科大讯飞等品牌侧重AI办公、语音转写和会议记录,文石、汉王和掌阅等企业则继续布局手写体验、开放系统和内容服务。
但功能增加,并不代表产品就能卖得更贵。低价阅读器让消费者有了更多选择,主打办公功能的电子纸设备还要面对普通平板电脑等产品的竞争。
成本端同样存在压力。文石招股书披露,电子墨水屏上游供应较为集中。根据弗若斯特沙利文数据,2025年元太科技在全球电子纸显示器所用电子墨水材料市场的收入份额接近90%。
目前,低价阅读器仍是国内电子纸市场销量回升的主要动力。文石则在减少对传统阅读器的依赖,将更多收入寄托于生产力平板。
只是,生产力平板销量增长的同时,平均售价也在下降。对于正在冲刺港股IPO的文石来说,扩大销售规模之后,如何稳住利润仍是需要解决的问题。
(本文图片来源:ICphoto、品牌官网、招股书)
 关键词
 简介
 重点
 分析
 猜你想问