 AI视界
2026年10月5日,华为与高通宣布达成一项多年期、广泛的专利许可协议,涵盖5G、计算、人工智能和网络等多个技术领域的专利组合交叉许可。协议的另一部分是高通将收购华为在计算、AI、网络等领域的部分美国专利,交易尚待监管批准。
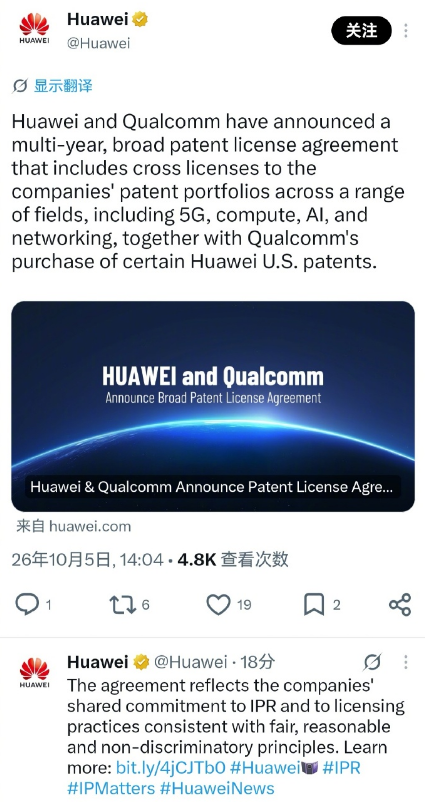
协议本身并不令人意外——两家公司早在2020年就曾解决专利争议并签署长期许可协议。真正值得关注的,是双方在专利交易中的位置发生了根本性变化。据路透社报道,在新的交叉许可安排下,高通将首次成为华为的净付款方。过去二十五年,华为一直是高通专利体系中的付费者。2001年,华为首次向高通支付CDMA专利许可费;2020年的协议中,高通确认了约18亿美元来自华为的收入。而这一次,轮到高通为华为的技术资产付钱了。
这个反转的根基,是长期高强度研发投入形成的技术存量。2025年,华为研发投入达到1923亿元,占全年销售收入的21.8%,近十年累计投入超过13820亿元。截至2025年底,华为全球持有有效授权专利超过16.5万件,其中90%以上为发明专利。这些数字的背后,是一个更关键的结构性变化:华为的专利资产已经从传统通信标准,延伸到了计算、AI、光互连和芯片架构等更广泛的领域。
图自:图虫创意
此次协议覆盖的技术范围本身就说明了这一点。据彭博社报道,协议涉及5G设备、AI服务、近封装光学、共封装光学等技术,高通还将获得支撑华为“逻辑折叠”芯片架构的相关专利许可。逻辑折叠是华为在先进制程受限背景下提出的一套芯片架构思路,通过重新组织信号传输路径来提升性能,麒麟9050 Pro已采用相关架构。
麒麟9050 Pro通过逻辑单元三维垂直堆叠,晶体管密度提升55%,关键任务功耗最高降低66%。这是华为在无法获取最先进制程设备的情况下,以架构创新弥补制程代差的战略性选择。据中国信通院2026年报告,华为5G有效专利族占比11.70%,领先高通的8.05%,叠加Wi-Fi 7领域全球第一的专利占比,构成了专利价值净差值的核心依据。
高通方面的回应也值得细读。高通向媒体表示,外界称其为“净支付方”的消息“并不准确”,同时否认协议涉及逻辑折叠芯片技术的说法。这种措辞上的谨慎,恰恰反映出这笔交易的敏感性:高通不愿意被市场解读为在专利博弈中处于下风,但协议中“高通收购华为美国专利”这一单向资产交易的存在,本身就说明了技术价值的流向。正如分析所指出的,华为剥离出的AI与计算类专利包,恰好能填补高通从“连接型芯片”向“智能型芯片”转型过程中的知识产权空白。
图自:图虫创意
FRAND原则在此次协议中被双方共同援引,这同样具有信号意义。华为首席知识产权官樊志勇表示,协议“不仅印证华为创新成果的价值,也认可高通在现代通信技术领域的基础性贡献”。在标准必要专利领域,FRAND原则长期面临“公平”与“合理”难以量化的争议。华为与联发科的全球专利纠纷正是围绕FRAND条款展开,双方历经26个月谈判仍未达成一致。而华为与高通能够以交叉许可加资产收购的组合方式达成协议,说明当双方的技术组合互有需求时,商业理性可以绕开诉讼消耗,找到定价的平衡点。
这笔交易的另一层意义在于其示范效应。如果高通接受了一个包含华为技术定价的新费率结构,其他企业与华为的专利谈判将不可避免地受到影响。华为目前已与美国、欧洲、日韩等地主要ICT企业签署了260余份专利许可协议,2024年专利许可收入约6.3亿美元。值得注意的是,华为历史上累计支付的专利许可费约是累计许可收入的三倍——这意味着华为迄今仍是一个专利净支出方。但随着计算和AI领域专利资产的商业化,这个比例正在被重新计算。
图片为AI生成
在中美科技竞争持续升温的背景下,高通愿意以收购华为美国专利的方式深化合作,说明华为的技术资产已经具备跨越地缘政治壁垒的商业吸引力。这种吸引力本身,就是一种“打破限制”的柔性证明——当一家公司的技术成为对手无法忽视的资产时,纯粹的技术封锁就出现了裂口。
当然,交易仍需获得监管批准,具体条款也未公开。协议究竟是华为技术价值获得全球认可的里程碑,还是中美科技博弈中一次有限的技术性妥协,尚需时间验证。但方向已经清晰:华为正在用架构创新和专利定价权,将“被限制”的困境转化为“另辟赛道”的动力。这轮博弈证明的,不是华为已经赢了,而是华为已经具备了在限制条件下持续参与全球技术定价的能力。
统筹丨胡文
采写丨叶梅
 关键词
 简介
 重点
 分析
 猜你想问