 AI视界
特约主理:潘伟
本轮增资一箭双雕:一支箭射向实体经济,为金融“活水”开闸扩容;一支箭射向资本市场,为央企价值重估夯实支点。两轮合计约8800亿元的资本注入,标志着特别国债注资实现国有六大行全覆盖,并首次延伸至政策性金融机构与保险集团。
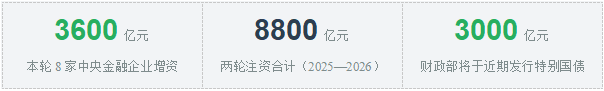
9月6日,8家中央金融企业同日发布增资计划,合计补充核心一级资本3600亿元。工商银行、农业银行拟向财政部、中国烟草总公司及相关子公司定向增发A股,拟募资分别不超过1000亿元和1600亿元;进出口银行、中信保各获财政部注资300亿元和100亿元;国寿集团、中国人保、中国太平、中国再保四家保险机构合计获注资600亿元。财政部将于近期发行3000亿元特别国债,为这轮增资提供资金支持。
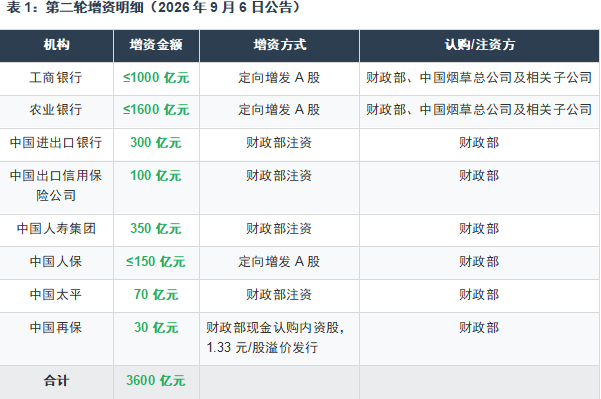
资料来源:各机构增资公告,新华社/财联社2026年9月6日电
看待这轮增资,不能只算资本的账。它的深意在于一箭双雕:一支箭射向实体经济,为金融“活水”开闸扩容;一支箭射向资本市场,为央企价值重估夯实支点。
第一支箭:为实体经济开闸扩容
资本是金融机构服务实体经济的本钱,本钱厚实了,做事的底气才足。本轮增资是国家既定部署的有序落地:2024年9月,国家提出对国有大型商业银行补充核心一级资本,确立“统筹推进、分期分批、一行一策”的安排;2025年首轮5000亿元特别国债注资中行、建行、交行、邮储,从公告到资金到账不足三个月;本轮对应的3000亿元特别国债,首期已于今年5月发行。两轮合计约8800亿元,国有六大行实现全覆盖,注资范围更首次延伸至政策性金融机构与保险集团。值得一提的是落地的时机:首轮公告于外部冲击最紧张之际,本轮则在年中经济工作会议定调之后推出——计划在表,落子有时,政策执行的节点本身,就是稳定预期的明确信号。
结构之中可见导向。农业银行获得1600亿元、居八家之首,因其县域下沉最快、资产扩张最速、资本消耗最大,这笔注资投的是金融服务乡村全面振兴的票,更多金融资源将顺着农行的网点流向县域与田野;进出口银行与中信保合计400亿元,指向外需承压之下稳外贸、稳投资的逆周期投放,为外贸企业出海撑腰壮胆;四家保险机构合计600亿元,缓解“偿二代”二期下的偿付能力约束,让保险资金“长钱长投”的优势得以舒展,资本市场也将由此迎来更为充沛的长期资金。资本补充的效应是成倍的:据测算,仅首轮注资即可撬动信贷投放约6万亿元——资本增厚一分,实体经济的金融供给便壮大一尺。
中央金融企业是我国金融体系的中流砥柱,其资本实力直接关系金融服务实体经济的质效,也关系国家金融安全的大局。正因如此,对金融央企的资本补充,从来不是简单的财务安排,而是立足全局的战略部署。八家机构同日公告、一体推进,传递出的是党中央、国务院对金融工作的高度重视,是对“金融服务实体经济”这一根本宗旨的坚定践行。从国有大行到政策性金融机构,再到保险集团,本轮增资覆盖银行、保险、政策性金融三大板块,实际上是对整个金融体系核心力量的一次系统性增强。
第二支箭:为央企价值重估造血
如果说补充资本是“输血”,价值重估就是“造血”,而前者恰是后者的起点。一个长期存在的现实是:央国企上市公司大面积破净,42家上市银行市净率低于1倍,基建类央企普遍只有0.3至0.4倍——市场给出的价格,远低于这些资产的账面价值。与之形成对照的是,国有大行长期保持约30%的稳定分红比例,股息率多在5%上下,经营之稳健与估值之低迷之间的背离,构成了中国资本市场最显眼的价值洼地。2024年以来,证监会市值管理指引(《上市公司监管指引第10号——市值管理》)、国资委央企市值管理意见(《关于改进和加强中央企业控股上市公司市值管理工作的若干意见》)相继出台,长期破净公司须制定并披露估值提升计划,破净整改从软约束变为硬指标,整改成效与企业负责人考核直接挂钩。注资正是这条政策链上的关键一环:核心资本充实,信贷扩张与风险出清才有空间,分红能力才有保障,估值修复才有基本面的支点。注资、分红、重估,构成一条完整的传导链。
这条链条并非逻辑推演,而是已被验证的现实。
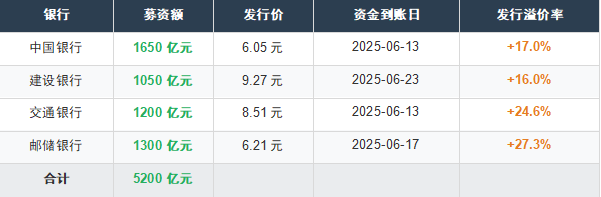
资料来源:各行定增预案及缴款验资公告;溢价率为发行价较公告前最后交易日(2025年3月28日)收盘价
首轮定增中,四家银行发行价较公告前市价溢价16%至27%。国家资本以高于二级市场的价格买入自家股票,向市场清晰传递了“国家队”对央企估值的态度。注资的效果同样写在账上:四家银行核心一级资本充足率分别提升0.49至1.51个百分点,风险抵御能力与信贷投放空间同步打开。过去一年,国有大行股价稳步上行、屡创阶段新高,长期低迷的估值定价逐步修复,价值重估的进程已然开启。财政部溢价认购、长期持有,扮演的正是耐心资本的角色——它不以短期涨跌为取舍,而以价值回归为归宿。
双箭互成:不是单点突破,而是良性循环
同时应当看到,本轮增资并非孤立的政策动作。它与近期出台的房地产市场支持政策、正在推进的供给侧结构性举措相互呼应,同货币政策工具箱中预留的降准降息空间彼此配合,共同构成当前宏观政策组合拳的重要一环。资本补充到位之后,金融机构投放信贷、化解风险、配置长期资金的能力将全面增强,各项政策的乘数效应有望进一步显现,为巩固经济回升向好态势提供更坚实的金融支撑。
更可贵的是,两支箭互为支撑、彼此成就。实体经济因资本充实而获得更有力的金融支持,企业经营改善又反过来夯实金融机构的资产质量;央企价值在分红提升与业绩改善中逐步重估,市场信心的修复又为后续资本补充创造更从容的环境。这正是本轮增资区别于一般市场操作的地方:它追求的不是一时一地的水位,而是金融体系与实体经济、内在价值与市场价格之间的良性循环。
结语
金融是国民经济的血脉,资本是血脉奔流的底气。从2025年的5200亿元到如今的3600亿元,两轮注资接续落地,勾勒出一条清晰的政策主线:以国家信用夯实金融底座,以金融底座托举实体经济,以实体经济的提质增效反哺金融价值的发现与回归。可以预期,随着本轮增资资金到位,银行信贷投放的空间将进一步打开,保险资金入市的步伐将更加从容,政策性金融的逆周期功能将更为有力;而随着分红回报稳步提升、公司治理持续优化,央企价值重估的长卷也将一笔一笔从容写就。9月6日的公告不是一个句号,而是一个新起点——金融强国建设的进程正在加速,金融服务实体经济的天地将更加广阔,中国资本市场高质量发展的前景,值得每一个人期待。
 关键词
 简介
 重点
 分析
 猜你想问